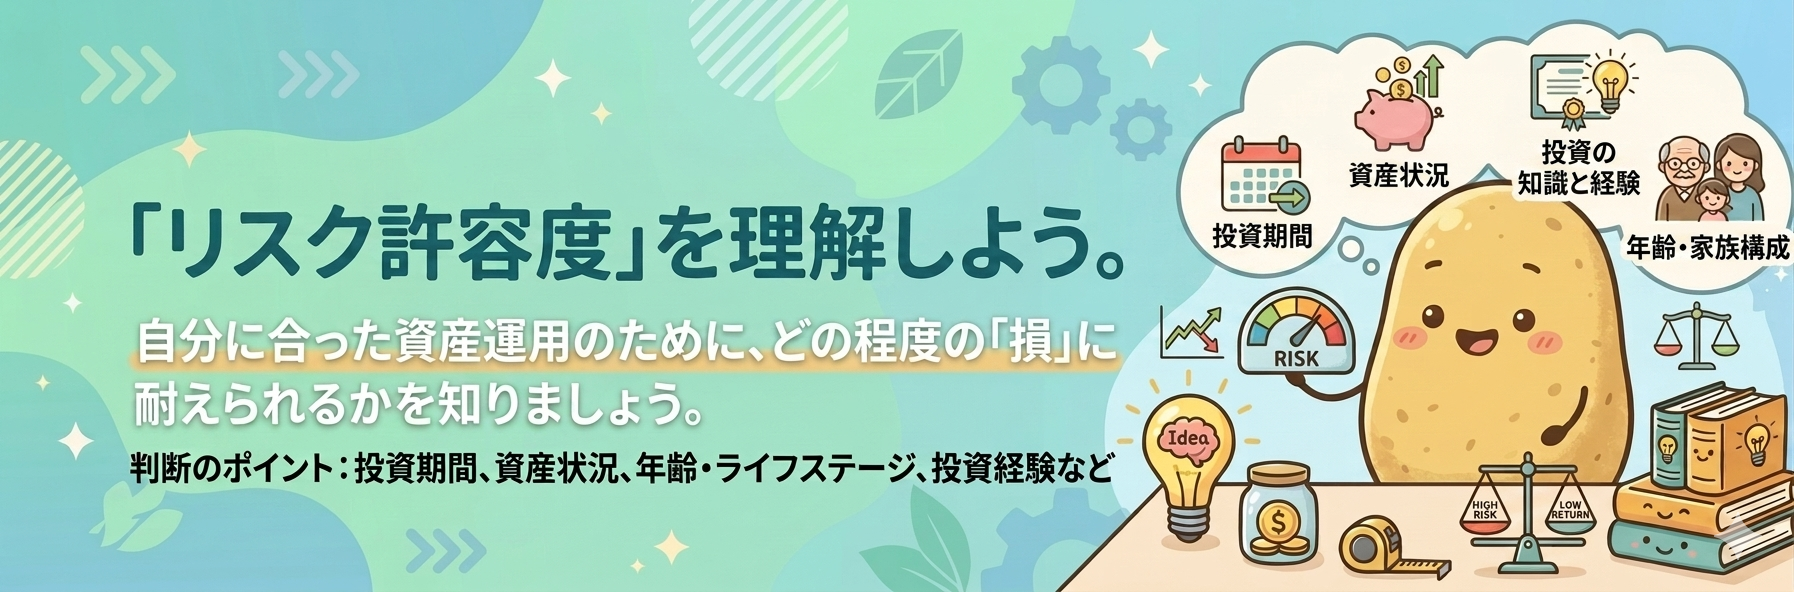
資産運用について調べていると、「リスク許容度に合わせて商品を選びましょう」という言葉によく出会います。しかし、「自分のリスク許容度がどのくらいなのか分からない」という方は多いのではないでしょうか。
この記事では、リスク許容度とは何か、そしてそれをどのように考えればよいかを整理します。
この記事で分かること
- リスク許容度の基本的な意味
- リスク許容度に影響する要素
- 自分のリスク許容度を考える際の視点
リスク許容度とは何か
リスク許容度とは、資産運用において「どの程度の値下がりまで、精神的にも生活面でも受け入れられるか」という度合いを指します。
資産運用では、大きなリターンが期待できる商品ほど値動きの幅(リスク)も大きくなる傾向があります。同じ値下がりが起きても、「一時的な下落として受け止められる人」と「不安で夜も眠れなくなる人」がいるように、どこまでの値動きを受け入れられるかは人によって異なります。この個人差を表す考え方が、リスク許容度です。
リスク許容度に影響する要素
リスク許容度は、主に次のような要素によって変わってくると考えられています。
- 年齢: 一般的に、運用期間を長く取れる若い世代ほど、値下がりが起きても回復を待つ時間的な余裕があるとされる
- 収入・資産状況: 収入が安定している、資産に余裕があるほど、値下がりの影響を受けても生活に支障が出にくい
- 家族構成: 扶養家族の有無や教育費の負担など、支出の柔軟性に関わる要素
- 性格・価値観: 値動きに対してどの程度心理的な負担を感じるかという、性格的な要素
これらの要素は、どれか一つだけで判断できるものではなく、複数の要素を組み合わせて総合的に考える必要があります。
リスク許容度が高い人・低い人の傾向
一般的に紹介される傾向として、次のような整理がされることがあります。
| 傾向 | 特徴の一例 |
|---|---|
| リスク許容度が高いとされやすい人 | 若く運用期間を長く取れる、収入・資産に余裕がある、値動きにあまり動揺しない |
| リスク許容度が低いとされやすい人 | 運用できる期間が短い、収入・資産に余裕が少ない、値動きに不安を感じやすい |
これはあくまで一般的な傾向であり、実際には年齢が若くても値動きに強い不安を感じる人もいれば、その逆のケースもあります。自分自身の感覚を軽視せず、実態に合わせて考えることが大切です。
自分のリスク許容度を考える際の視点
リスク許容度を考える際は、次のような問いを自分に投げかけてみると整理しやすくなります。
- 運用している資産が一時的に2〜3割値下がりしたとき、平常心を保っていられるか
- その資産は、いつまでに、何のために使う予定のお金か
- 値下がりが生活費や近い将来の支出に影響を与える可能性はあるか
「絶対に減らしたくない」という気持ちが強い場合は、無理にリスクの高い商品を選ぶ必要はありません。リスク許容度に合わない運用は、値動きのたびに不安になり、本来の目的とは違うタイミングでの売却につながりやすくなります。
よくある誤解・注意点
「リスク許容度が高いほど良い」という考え方は誤解です。リスク許容度はあくまでその人の状況や性格に応じたものであり、優劣を表すものではありません。また、リスク許容度は一度決めたら変わらないものではなく、年齢やライフステージ、資産状況の変化に応じて見直していくべきものです。
まとめ
リスク許容度は、資産運用における値動きをどこまで受け入れられるかを表す考え方です。
- 年齢・収入や資産の状況・家族構成・性格などが影響する
- 「高い方が良い」というものではなく、自分の状況に合っているかが重要
- ライフステージの変化に応じて、定期的に見直す視点を持つ
自分一人でリスク許容度を判断するのが難しい場合は、FPなど専門家と一緒に、現在の状況を整理しながら考えていくのも一つの方法です。
★お金のプロ(FP)による無料相談:全国4,000名以上の優秀なファイナンシャルプランナーと提携し、家計や保険の見直しプランを無料で設計・提案してくれます!
★独自の品質基準(FPQ):利用者のアンケートをもとにFPの知識やマナーを数値化し、品質の見える化を行っています!
★安心の「イエローカード制度」:万が一紹介されたFPと合わない場合、カスタマーサポート経由で気兼ねなく担当者を変更・面談中止できます!

★FPによる無料相談:国家資格を持つファイナンシャルプランナー(FP)が、物価高騰に伴う家計のやりくり、教育費、老後資金、NISAやiDeCoといった資産運用などの悩みに合わせて最適なアドバイスを行います!
★相談料・手数料は無料:相談窓口への相談費用や、給付金の申請代行にかかる手数料は一切かかりません!
★申請サポートが無料:FPへの相談を通じて『生計等専門家相談給付型支援金』の申請サポートを無料で受けることができます!

本格的な“お金のAI診断”と“FPコンサル無料”で受けられる!
専属FPがあなたの家計を徹底サポート!!
★年間10,000件以上の相談実績/満足度93%
★国家資格FPが専属でアドバイス!
★オンライン完結・全国対応!
こんなお悩みありませんか?
★ 転職・結婚・住宅購入など将来のお金が不安
★資産運用したいけど、リスクが怖い
★ NISA・iDeCoを始めたいけど、進め方が分からない
そんな方におすすめです!
コメント